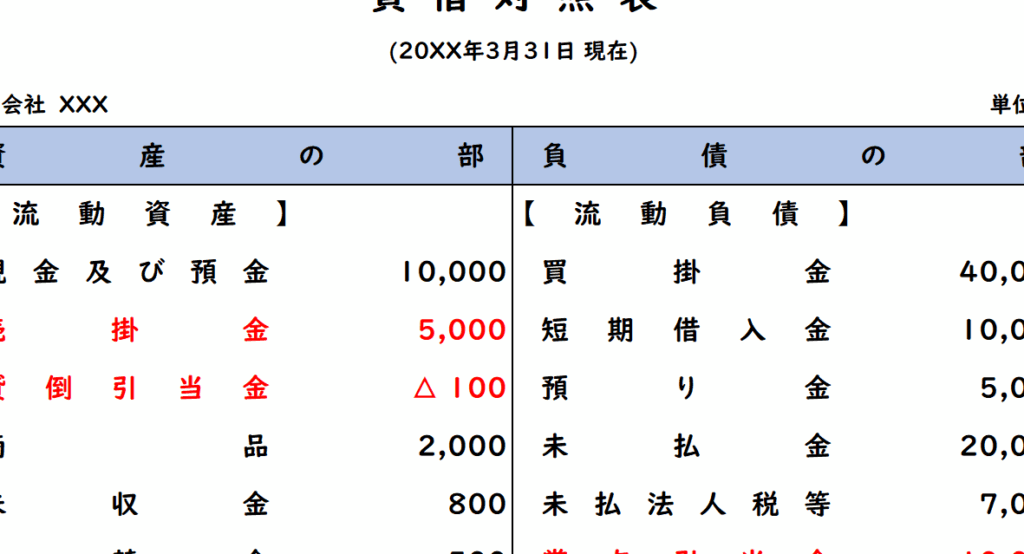
貸倒引当金は、企業の財務管理において非常に重要な要素です。私たちがこのトピックを深掘りする理由は、貸倒引当金が資産なのか負債なのか、明確に理解することが企業の健全な運営にどれほど影響を与えるかを知っているからです。実際、誤解されやすいこの概念は、財務諸表の解釈において大きな役割を果たします。
貸倒引当金とは
貸倒引当金は、企業が貸付金や売掛金の不良債権に備えるための積立金です。この引当金は、将来の貸倒れに対するリスクを軽減する役割を果たします。
定義と目的
貸倒引当金の定義は、企業が貸倒れを予測して資産の減少に備えるための金額です。不良債権が発生する場合、企業は実際の損失が発生する前に、スムーズに経済活動を継続できるようにする必要があります。この目的により、企業は貸倒リスクを見越して事前に資金を確保し、反映させます。また、貸倒引当金を計上することで、財務諸表の透明性も向上し、投資家や債権者に信頼感を与えられます。
計上のルール
貸倒引当金の計上ルールは、企業の会計基準に依存します。通常、企業は過去の実績や市場状況を考慮し、貸倒可能性を見積もります。その後、推定される貸倒れ金額に基づいて引当金を計上します。この計上方法には、以下のポイントが含まれます:
- 過去のデータ:債権回収率や不良債権の実績を反映する。
- 市場の状況:業界動向や経済状況も影響を与える。
- 個別評価:特定の顧客や取引先の信用状況による個別の評価も行う。
貸倒引当金の資産としての考え方
貸倒引当金は、企業の財務状況において重要な要素です。この資金は、将来の不良債権に備えるための準備金であり、資産としての側面を持っていると考えられます。
資産計上のメリット
資産として計上することには、以下のようなメリットがあります。
- 財務の健全性向上:資産計上によって、企業のバランスシートにおける財務の透明性が増し、投資家や取引先に対する信頼性が向上します。
- リスク管理:将来の貸倒れリスクに対して事前に備えることで、経済的な衝撃を緩和し、事業継続が可能になります。
- キャッシュフローの安定:適切に計上された引当金が、将来の不良債権の影響を抑えるため、キャッシュフローを安定させます。
資産計上のデメリット
一方で、資産としての計上には、注意すべきデメリットも存在します。
- 過剰な計上リスク:実際以上に貸倒引当金を計上すると、企業の利益が過少に報告され、投資家の評価が下がる可能性があります。
- 資本コストの影響:引当金が過剰に計上されると、資本コストが増し、資金調達に悪影響を及ぼすことがあります。
- 専門家判断の必要性:適正な計上には専門的な評価が必要であり、業務負担が増えることがあります。
貸倒引当金の負債としての考え方
貸倒引当金は負債として計上される考え方が重要で、企業の財務健全性に大きな影響を与える。これにより、企業は将来の不良債権への備えを行い、リスクを軽減できる。
負債計上のメリット
- 貸倒引当金を負債として計上することにより、企業のリスク管理が適切に行える。 具体的には、将来の貸倒れに備えた資金確保が容易になるため、財務の安定性が向上する。
- 透明性が高まる。 財務諸表において負債として計上することで、潜在的なリスクを利用者に示せるため、投資家や関係者との信頼関係を構築できる。
- 税務上のメリットも享受できる。 貸倒引当金の負債計上により、課税額が減少する可能性があるため、企業の資金繰りが改善する。
負債計上のデメリット
- 過剰な計上リスクが存在する。 不適切に貸倒引当金を過大に計上すると、企業の財務状況が歪む可能性があり、誤解を招く結果となる。
- 専門的な判断が必要となる。 適正な引当金額を見積もるためには、過去のデータや市場動向を十分に分分析しなければならないため、リソースが求められる。
- キャッシュフローへの影響。 大きな引当金が計上されると、一時的に利益が圧迫されるため、株主の反発を招く場合も考えられる。
どちらが適切かの評価
貸倒引当金の位置付けについては、資産か負債かの評価に際し、企業の状況や業種によって異なる見解が存在します。このセクションでは、それぞれの観点から詳しく見ていきます。
業種別の見解
業種によって貸倒引当金の扱いは大きく変わります。たとえば、
- サービス業では、売掛金が多く、不良債権リスクが顕著です。そのため、貸倒引当金を積極的に設定し、資産と見なすことが一般的です。
- 製造業では、取引先との関係が長期的であることが多いため、貸倒引当金は負債として計上されることが多いです。資金繰りへの影響を抑えるためです。
- 金融業では、大規模なリスクが伴うため、貸倒引当金を負債として計上し、金融の健全性を強調する傾向があります。
業種ごとの特性が、貸倒引当金の評価に影響を与えるため、私たちは各業界に応じた資産または負債としての扱いを検討することが重要です。
財務分析における影響
貸倒引当金の評価は、財務分析においても大きな影響を持ちます。具体的には、
- 収益性が変わります。貸倒引当金を資産として見なす場合、収益を高く見積もることが可能です。
- 流動比率にも影響します。負債として計上すると、流動比率が低下し、投資家に与える印象が悪化する恐れがあります。
- キャッシュフローへの影響は顕著です。貸倒引当金を資産として扱うと、今後のキャッシュフローにプラスの影響を与えることになります。
結論
貸倒引当金の位置付けは企業の財務状況に深く関わっています。私たちが適切に理解し管理することで、企業のリスクを軽減し、財務の透明性を高めることができます。資産として計上する場合のメリットと負債として計上する場合のメリットはそれぞれ異なり、業種や企業の特性に応じた判断が求められます。
このように、貸倒引当金の扱いは単なる会計の問題ではなく、企業の健全性や将来の成長に直結する重要な要素です。私たちは常に最新の情報を元に賢明な判断を下し、企業の持続的な発展を目指していきましょう。