中小企業で働く私たちにとって、退職金は将来の大切な支えです。しかし、中小企業退職金共済はいつもらえるのか、その具体的なタイミングや条件については知らない方も多いのではないでしょうか。退職金の受け取り時期を理解することは、私たちのライフプランを考える上で非常に重要です。
中小企業退職金共済の基本
中小企業退職金共済は、退職後の生活を支えるための重要な制度です。制度の内容と対象企業について詳しく見ていきます。
制度の概要
中小企業退職金共済は、中小企業が従業員の退職金を積み立てるための制度です。具体的には、定期的に掛金を支払い、その積立金を通じて退職時に支給されます。支給額は、掛金の積立額や勤続年数、受取時の利率などによって変動します。企業側には、掛金が税控除の対象となるメリットもあります。
対象となる企業
この制度は、従業員を有する中小企業が対象です。具体的には、以下の企業が含まれます。
- 従業員数が300人以下の製造業や小売業
- 商業組合や農業法人
- 特定非営利活動法人(NPO法人)
退職金共済の受取時期
退職金共済の受取時期は、制度を理解する上で重要です。制度に基づく条件さえ満たせば、我々は退職時に支給を受けられます。
受取の条件
受取にはいくつかの条件があります。具体的には、以下の点に注目することが必要です。
- 退職時点: 退職金共済は、退職時に支給されるため、退職が確定している必要があります。
- 掛金の支払い: 退職金共済に加入し、定期的な掛金を支払っていることが基本です。
- 勤続年数: 勤続年数が影響します。通常、数年以上の勤務が要求されます。
- 満額の定義: 満額を受け取るには、掛金に応じた一定の基準を満たす必要があります。
受取のタイミング
受取のタイミングは、主に以下の段階で関わってきます。
- 退職日の設定: 退職日が確定し、それに影響される場合があります。
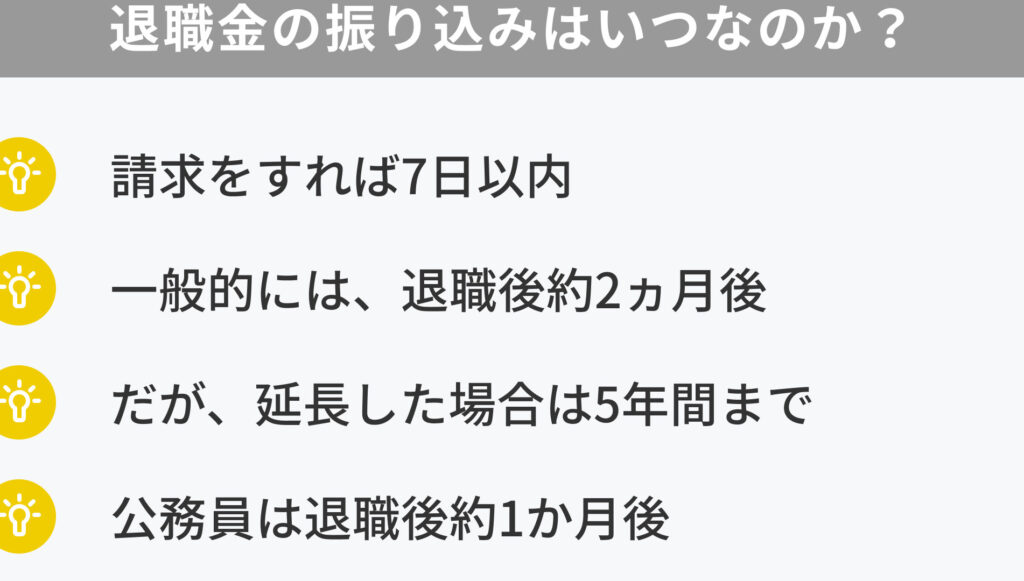
- 手続きの完了: 受取には手続きが必要であり、通常、退職後数か月以内に設定されることが一般的です。
- 支給の流れ: 支給は、制度に基づき、決められた方法で行われます。多くの場合、銀行振込が一般的です。
退職金の計算方法
退職金の計算は、さまざまな要素を考慮して行われます。まずは基本的な計算式を把握しておきましょう。
基本的な計算式
退職金を計算する基本的な式は次の通りです。
退職金=月額掛金×勤続年数×係数
この係数は加入する共済制度によって異なりますので、一概に言えない部分もありますが、通常は退職後の生活水準に大きな影響を与えます。勤続年数が長くなるほど、退職金額が増加します。この構造は、確実に老後の資金を積み立てる助けとなります。私たちもこの計算を基に、将来的な生活を意識していく必要があります。
特例や追加要素
特例を考慮すると、退職金の計算が調整される場合があります。たとえば、次の要素が影響を与えることがあります。
- 臨時のボーナス
- 特別な手当
- 会社の業績
利用するメリット
中小企業退職金共済は、経済的な将来設計を支援する重要な制度です。私たちがこの制度を利用することには、いくつかの明確なメリットがあります。
中小企業にとっての重要性
中小企業にとって、退職金共済は競争力の向上に寄与します。まず、従業員の定着率が向上することで、安定した人材を確保できます。次に、税控除があるため、経費削減にも繋がります。また、この制度を導入することで、企業の社会的信用も向上し、より良い採用活動にもつながります。加えて、中小企業が従業員の将来を考慮する姿勢を示すことで、より良い職場環境を提供できるようになります。
注意点とデメリット
中小企業退職金共済を利用する際には、いくつかの注意点やデメリットについて認識しておく必要があります。 退職金の受取時期や条件が複雑であるため、事前に確認しておくことが不可欠です。
認識すべきリスク
中小企業退職金共済には、以下のようなリスクがあります。
- 退職時の勤続年数による影響: 勤続年数が短い場合、受取額が期待に及ばないことがある。
- 掛金の未払いリスク: 掛金を支払わないと、将来の支給が難しくなることがある。
- 経済状況の変化: 経営難に陥ると、企業側が掛金を払えなくなる可能性がある。
- 入退会の難しさ: 一度加入した制度からの脱退が困難なケースも存在する。
それぞれのリスク要因は、退職金の受取額や制度の活用に影響を与える。
注意が必要なケース
特定の状況下では、利用に慎重を要します。
- 転職時: 他の職場に移る際、退職金制度が異なるため、情報を確認する必要がある。
- 制度変更時: 政策や法令が変わると、制度の内容が影響を受けることがある。
- 老後の資金計画: 将来的な資金計画を立てる際には、退職金共済のみに依存せず、多様な資産形成方法を検討することが大切です。
Conclusion
中小企業退職金共済は将来の経済的安定を図るための重要な制度です。受取時期や条件を理解することで私たちのライフプランがより具体的になります。退職金は勤続年数や掛金によって変動し、計画的な資産形成に寄与します。
この制度を利用する際には、注意点をしっかり把握し、転職や制度変更に伴う情報確認を怠らないことが大切です。私たちの老後資金計画には、退職金共済だけでなく多様な資産形成方法を考慮することが求められます。これにより、より安心できる未来を築くことができるでしょう。