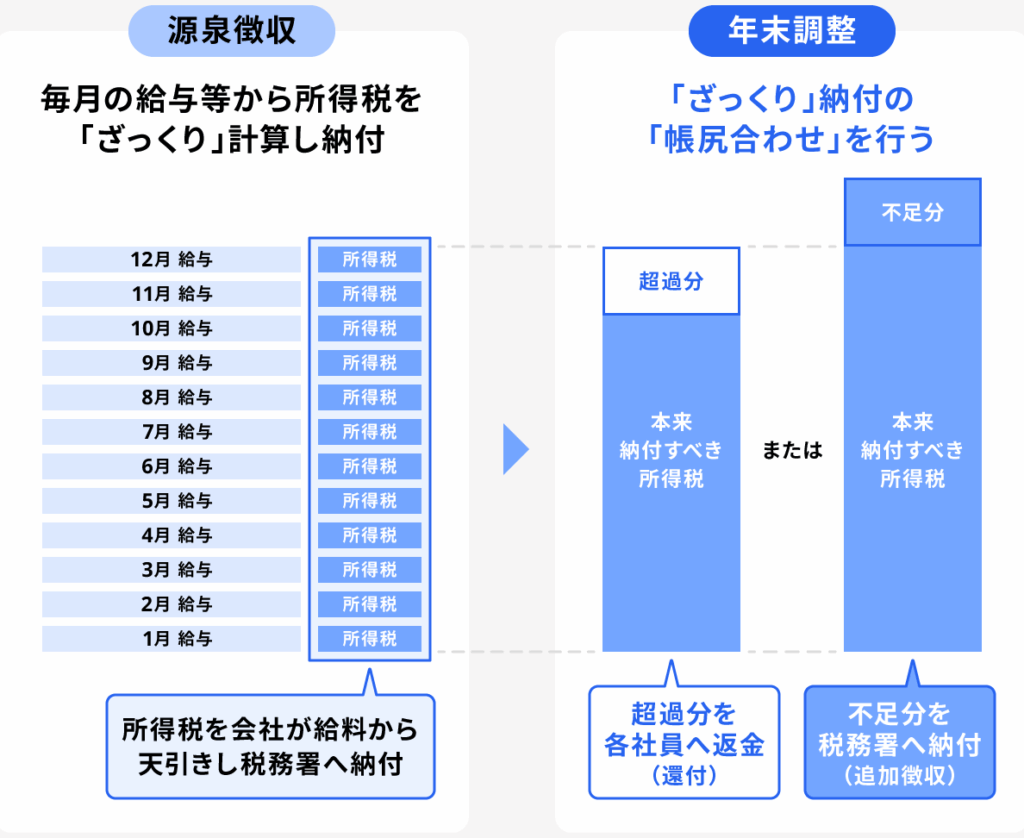
年末調整の時期が近づいてきましたね。私たちは、毎年この時期に気になることが多いですが、その中でも特に重要なのが年末調整 還付金 いくらという疑問です。還付金は、私たちの生活に大きな影響を与えるものですから、正確な金額を把握しておくことが大切です。
年末調整の基本
年末調整は、毎年12月に実施される所得税の調整手続きです。このプロセスでは、過去一年間の所得や税金が正確に計算され、過不足に応じて還付金や追加納税が発生します。
年末調整とは
年末調整とは、雇用主が従業員の税金を調整し、正確な所得税を確定させる手続きです。税額が多かった場合は、還付金が生じ、少なかった場合は追加納税が必要です。具体的には、以下の内容が含まれます。
- 税務署への申告
- 所得控除の適用
- 年間の給与や賞与の総額を集計すること
これにより、労働者は適正な税額を支払うことになり、過剰に支払った税金が還付されることがあります。
還付金の仕組み
還付金の仕組みは、主に課税所得と支払った税金の差から成り立っています。私たちが支払う源泉徴収税が実際の税額を上回ると、還付金が発生します。還付金は、以下の要因によって変動します。
- 所得控除の適用状況
- 扶養家族の人数
- 特別控除の有無
還付金の計算方法
還付金を正しく計算するには、いくつかの要素を考慮する必要があります。具体的には、所得税の計算方法と還付金の具体的な例を見ていきます。
所得税の計算
所得税は、課税所得に税率を掛けて求めます。課税所得は、総収入金額から必要経費や各種控除を引いた金額です。具体的な計算ステップは次の通りです。
- 総収入金額を確認する。
- 必要経費を差し引く。
- 各種控除(基礎控除や扶養控除など)を適用する。
- 案件に応じた税率を適用して課税所得を算出する。
例えば、総収入金額が500万円、必要経費が100万円、基礎控除が48万円、扶養控除が38万円の場合、課税所得は314万円となります。この課税所得に適用される税率を掛けて所得税を計算します。
還付金の具体例
還付金は、支払った税金が実際の税額を上回った場合に生じます。具体例で計算してみましょう。
- 例: 課税所得が314万円で所得税額が20万円。
- 源泉徴収税が25万円だったとします。
- 還付金の計算式は以下の通りです。
還付金 = 支払った源泉徴収税 – 所得税額
還付金 = 25万円 – 20万円 = 5万円
還付金の手続き
還付金の手続きは、年末調整の重要な部分です。この過程で必要な書類や提出期限を把握し、スムーズな手続きを行います。
必要書類
還付金を申請するには、以下の書類が必要です。
- 源泉徴収票: これは雇用主から発行され、過去一年の所得や税金の情報が記載されています。
- 申告書: 所得税の申告を行うための公式な書類です。これには、課税対象となる所得や控除の情報が含まれます。
- 控除の証明書: 医療費や寄付金、扶養控除などの証明が必要です。
これらの書類を用意することで、還付金の計算が正確に行えます。
還付金に関する注意点
還付金のプロセスには数多くの注意点が存在します。これらを理解することで、必要な手続きをスムーズに進めることができます。
よくある誤解
還付金に関しては、多くの誤解が広がっています。以下にいくつかの一般的な誤解を挙げます。
- 還付金は必ず受け取れると思われがちです。 税金の過剰支払いがあった場合にのみ還付されます。
- すべての控除が自動的に適用されると信じる人もいます。 実際には、書類の提出や申告が必要です。
- 還付金の額は一律だと考えることもあります。 これは、所得や控除に応じて異なります。
これらの誤解に注意し、正確な情報を基に手続きを進めることが重要です。
注意すべき変更点
年末調整の制度は年によって変更があり、最新の情報を把握することが必要です。特に留意すべき点は以下の通りです。
- 税率の変更。 毎年、国税庁が新しい税率を発表します。この情報を必ず確認しましょう。
- 控除内容の変更。 所得控除や特別控除の基準が改正される場合があります。
- 新しい手続きの追加。 申告書の提出方法や必要書類が変更されることもあります。
結論
年末調整における還付金は私たちの生活に直結する重要な要素です。正確な金額を把握することで、計画的な資金管理が可能になります。還付金の計算には様々な要素が影響するため、必要な書類を整え、手続きを怠らないことが大切です。
また、税制は年々変化するため最新の情報を常にチェックする必要があります。これにより、私たちが受け取る還付金を最大限に活用できるでしょう。正しい知識を持って年末調整に臨むことで、安心して新年を迎える準備が整います。