退職金とは、私たちが仕事を終えたときに受け取る重要な資金です。この制度は、長年の勤労に対する感謝の印として、多くの企業で導入されています。しかし、退職金の仕組みやその計算方法については、意外と知られていないことが多いです。私たちが退職金を理解することで、将来の生活設計に役立てることができます。
退職金 とは
退職金とは、従業員が退職する際に企業から支給される金銭のことです。この制度は、勤続年数や企業の規定によって異なりますが、一般的に退職者への感謝の意を表す重要な要素です。退職金を受け取ることで、転職や生活の変化に対する備えをすることができます。
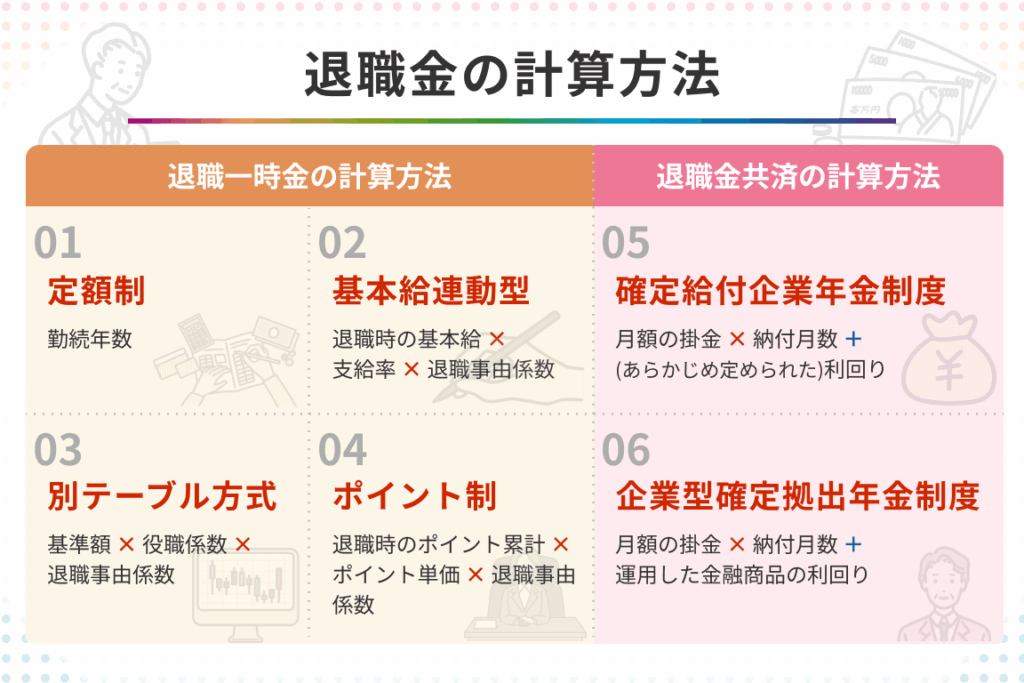
退職金の計算方法は企業によってさまざまですが、主に以下の要素を基に算出されます。
- 勤続年数: 勤めた年数が長いほど、退職金が増加する傾向にあります。
- 最終給与: 最終的な給与額が退職金に大きな影響を与えます。
- 企業の規定: 各企業が定めた退職金規程に基づいて金額が決まります。
期待できる退職金の受取額は、状況によって異なるため、事前に自分の退職金について確認することが大切です。また、退職金の所得税に関する基準も知っておくと良いでしょう。この知識があれば、退職後の資金運用もスムーズになります。
退職金の目的
退職金は、従業員が退職する際に受け取る重要な資金であり、主に以下の目的があります。この資金は、仕事を終えた従業員の生活保障や、勤続の感謝の意を示す役割を果たします。
従業員の福利厚生
退職金は、従業員の福利厚生の一環とされ、企業が提供する大切な手当である。具体的には、退職後の生活費や医療費など、退職した後の経済的安定を支える資金として利用される。例えば、退職金を活用して以下のような目的に使うことができる:
- 日常生活費の確保
- 定年後の旅行や趣味の資金
- 住宅ローンの返済
- 子供の教育資金
また、退職金は長年の労働の成果を認める象徴でもあり、従業員のモチベーション向上に寄与する。
企業の利益向上
企業にとって、退職金制度の導入は利益向上にもつながる。退職金をしっかりと準備することで、以下のようなメリットを享受できる:
- 経済的な安定を提供し、退職後のトラブルを減らす
- 長期的に従業員の定着率を向上させる
- 信頼関係を築き、企業のイメージを向上させる
退職金の計算方法
退職金の計算は、従業員にとって重要なプロセスです。退職金額は、主に勤続年数と最終給与に影響されます。
勤続年数による計算
勤続年数は、退職金の算出で基本的な要素になります。一般的に、企業では次のような計算が行われます。
- 勤続年数が長いほど、支給額が増加する。
- 例えば、5年の勤続で100万円、10年の勤続で200万円の支給があることが多い。
このように、勤続年数が増えると退職金の額も上がる仕組みです。また、企業によっては、特定の年数を超えるとボーナスがつく制度もあります。
基本給の影響
基本給は退職金に直接影響を与える要素です。一般的に、最終的な基本給が高いほど、退職金も高くなります。具体的には以下の点が挙げられます。
- 最終給与の額を基に計算されることが多い。
- 例えば、基本給が30万円で、勤続年数20年の場合、退職金が600万円に達することもある。
退職金の税金
退職金にかかる税金は、私たちの退職後の資金計画に重要な影響を及ぼします。具体的には、退職金は所得税の対象となり、税金の取り扱いについて理解を深めることが必要です。
所得税の取り扱い
退職金に対する所得税は、通常の給与と異なる特別な取り扱いを受けます。退職金は退職所得として分類され、一定の控除が適用されます。具体的な控除額は以下の通りです:
- 控除額は「退職金支給額 – 500万円」となります。
- 勤続年数が20年を超える場合、さらに「勤続年数 × 10万円」が加算されます。
このため、例えば勤続年数が25年の場合、控除額は500万円 + 250万円 = 750万円になります。こうすることで、課税される税額が大きく減少する可能性があります。
転職時の考慮点
転職時には、退職金の受け取り方法を考える必要があります。退職金を受け取らずに転職する場合、次の点に注意が必要です:
- 新しい職場への移行がスムーズに行えるよう、退職金の取り決めを事前に確認します。
- 退職金が未受取の場合、新たな勤務先においても、社会保険などが影響を及ぼすことがあります。
退職金の種類
退職金には主に二つの形式があります。一時金と年金形式です。それぞれの特徴を理解することで、退職後の生活設計に役立ちます。
一時金
一時金は、退職時に一度に支給される金額です。この形式の特徴は、以下の通りです。
- 受取額が高額であることが一般的です。退職金の計算式に基づき、勤続年数や基本給に応じた金額が一括で支給されます。
- 即時に利用可能になります。退職後、生活費や医療費、旅行資金などに活用できます。
- 課税の取り扱いが一時的になります。退職金控除により、税負担が一般的に軽減される傾向があります。
一時金は短期的な資金ニーズに向いていますが、計画的に使うことが求められます。
年金形式
年金形式は、退職後に定期的に支給される資金です。これには以下のような特長があります。
- 定期的な収入を形成します。月々または年々一定の額が支給され、安定した生活を支える基盤になります。
- 長期的な計画に役立ちます。受取額が決まっているため、将来の支出に関する計画が立てやすいです。
- 持続的な資金運用が可能です。一度に支給されるのではなく、長期間に渡って安定的に受け取ることで、無駄遣いを防げます。
Conclusion
退職金は私たちの将来に大きな影響を与える重要な制度です。これを理解することで、退職後の生活設計がよりスムーズになります。私たちが知識を深めることで、退職金の受け取り方や税金の取り扱いについても適切に対応できるようになります。
また一時金と年金形式の選択肢を把握することで、ライフスタイルに合った資金運用が可能になります。退職金は私たちの勤労に対する感謝の印であり、賢く利用することでより豊かな生活を実現できるでしょう。