退職金は、私たちのキャリアの終わりに向けての大切な資金です。**退職金 どれくらい**もらえるのか、気になる方は多いでしょう。実際、退職金の金額は企業や勤続年数、役職によって大きく異なります。私たちは、退職後の生活を見据えて、しっかりとした計画を立てる必要があります。
退職金の基本
退職金は、企業が従業員に対して支払う一時金です。企業や勤続年数、役職によって金額は異なります。
退職金とは何か
退職金とは、仕事を辞める際に受け取る金銭で、一般的に勤続年数に応じた金額が支給されます。退職金は従業員の貢献に対する報酬であり、退職後の生活資金として使用されることが多いです。私たちの国では、企業ごとに制度が異なるため、具体的な金額は個々の勤務先に依存します。
退職金の仕組み
退職金の仕組みは、主に以下の要素で構成されています。
- 勤続年数: 勤続年数が長ければ長いほど、退職金は増加する傾向があります。
- 役職: 役職が高いほど、退職金も高くなる場合があります。
- 企業の福利厚生制度: 各企業によって退職金の計算式や支給条件が異なります。
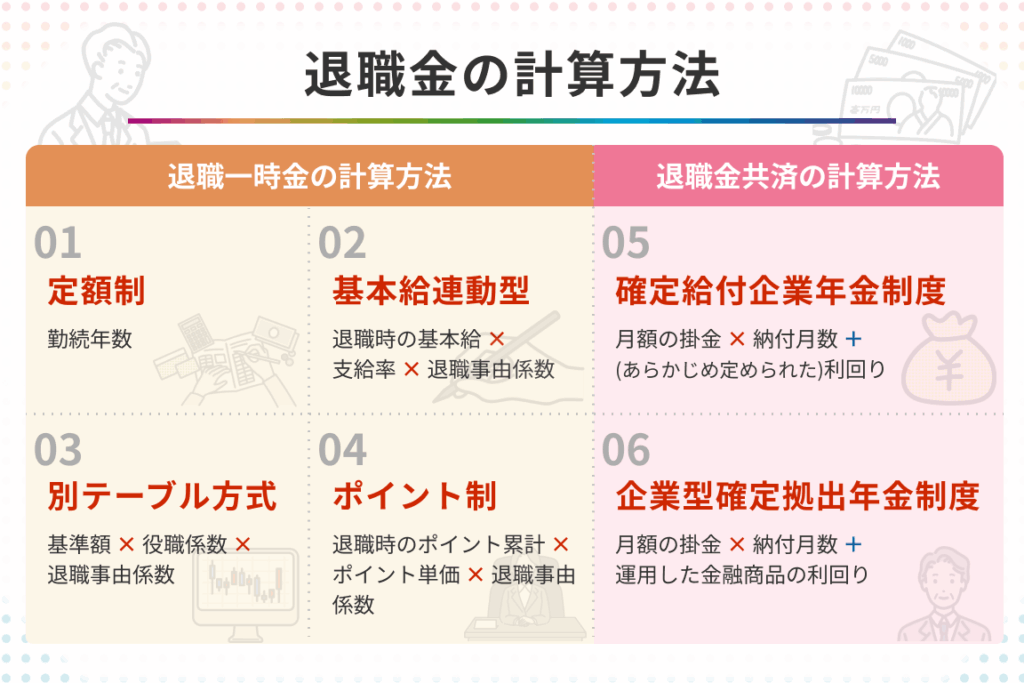
退職金の計算方法
退職金の額を計算するためには、いくつかの要素に基づく必要があります。具体的には、勤続年数や勤務先の規模、企業の規定などが影響します。これにより、退職金の額が大きく異なることもあります。
勤続年数と退職金
退職金は勤続年数に大きく依存します。一般的には、勤続年数が長いほど支給額が増加します。例えば、次のような基準を設けている企業が多いです。
- 1年目:最低額
- 5年目:基本額の1.5倍
- 10年目:基本額の2倍
- 20年以上:さらに倍増
このように、退職金は従業員の貢献度を適切に反映させるように設計されています。また、企業によっては、特定の職務に対して別途手当を設定している場合もあります。
勤務先の規模による違い
勤務先の規模も退職金に影響を与えます。大企業は福利厚生が充実している傾向があり、退職金も一般的に高くなります。しかし、中小企業の場合、異なる基準が設けられていることが多いです。
- 大企業:一般に高額な退職金や追加の助成金
- 中小企業:シンプルな計算式での支給
退職金の相場
退職金の相場は業界や地域によって異なるため、具体的な金額を知ることで、私たちの将来設計に役立つ。ここでは、業種別や地域別の退職金額について詳しく見ていこう。
業種別の退職金額
業種によって退職金額には大きな差がある。例えば、金融業界や製造業界では退職金が高額になる傾向がある。一方で、サービス業では比較的低めの水準が見られる。具体的な金額の例として、以下のようなデータがある。
| 業種 | 平均退職金額 |
|---|---|
| 金融業 | 1,700万円 |
| 製造業 | 1,500万円 |
| IT業界 | 1,300万円 |
| サービス業 | 800万円 |
このように、業種による退職金の相場があるため、自分のキャリアの選択肢について考える際には、特に注意が必要だ。
地域別の退職金額
地域により、生活水準や経済状況に基づいて退職金額が変動する。都市部では退職金が高めに設定されることが一般的であり、地方ではやや低めの傾向がある。例えば、以下に示すように、地域ごとの退職金の平均額が異なる。
| 地域 | 平均退職金額 |
|---|---|
| 東京都 | 1,600万円 |
| 大阪府 | 1,400万円 |
| 愛知県 | 1,300万円 |
| 北海道 | 900万円 |
退職金の受け取り方
退職金の受け取り方は、従業員にとって重要な決定事項です。一般的には、一時金と年金の2つの方法があります。それぞれの選択肢に利点と欠点が存在します。
一時金と年金の違い
一時金は、退職時にまとまった金額を一度に受け取る方法です。こうすることで、急な出費に対応できます。一方、年金は定期的に分割して支給される方法です。以下の点で両者は異なります。
このように、どちらの方法を選ぶかで、退職後の生活が大きく変わることがあります。
税金の取り扱い
退職金の税金は、受け取り方によって異なるため注意が必要です。一時金として受け取る場合、特別控除が適用され、一定額まで税金が免除されます。しかし、年金として受け取る場合は、その都度課税される仕組みです。
この場合、以下の点に気をつける必要があります。
退職金を増やすための対策
退職金を増やすためには、適切な対策を講じることが重要です。具体的な方法を以下に示します。
他の退職金制度の活用
他の退職金制度を活用することで、退職金を増やせます。例えば、企業型確定拠出年金(401k)やiDeCo(個人型確定拠出年金)などが挙げられます。これらの制度では、税制優遇が受けられるため、収入が増加しやすくなります。また、退職金に加えて、これらの制度を使うことで総資産を増やすことが可能です。さらに、企業の福利厚生を確認し、利用できる制度を最大限に活用することも大切です。
投資や貯蓄の重要性
投資や貯蓄も退職金を増やすために欠かせません。資産の増加を目指すなら、次のような選択肢があります。
- 株式投資: 株式市場に投資し、資産を増やす。
- 債券投資: 定期的な利息収入を得られ、安全性が高い。
- 不動産投資: 賃貸収入や資産価値の上昇を狙う。
Conclusion
退職金は私たちの将来に大きな影響を与える重要な要素です。各企業の制度や業種によって金額が異なるため、私たちは自分の状況に合った退職金を理解する必要があります。退職後の生活を支えるためにも、計画的に準備を進めていくことが大切です。
また、退職金を増やすための選択肢も豊富にあります。企業型確定拠出年金やiDeCoを活用することで、より安定した生活を実現できるでしょう。私たちの将来のために、賢い選択をしていきたいものです。